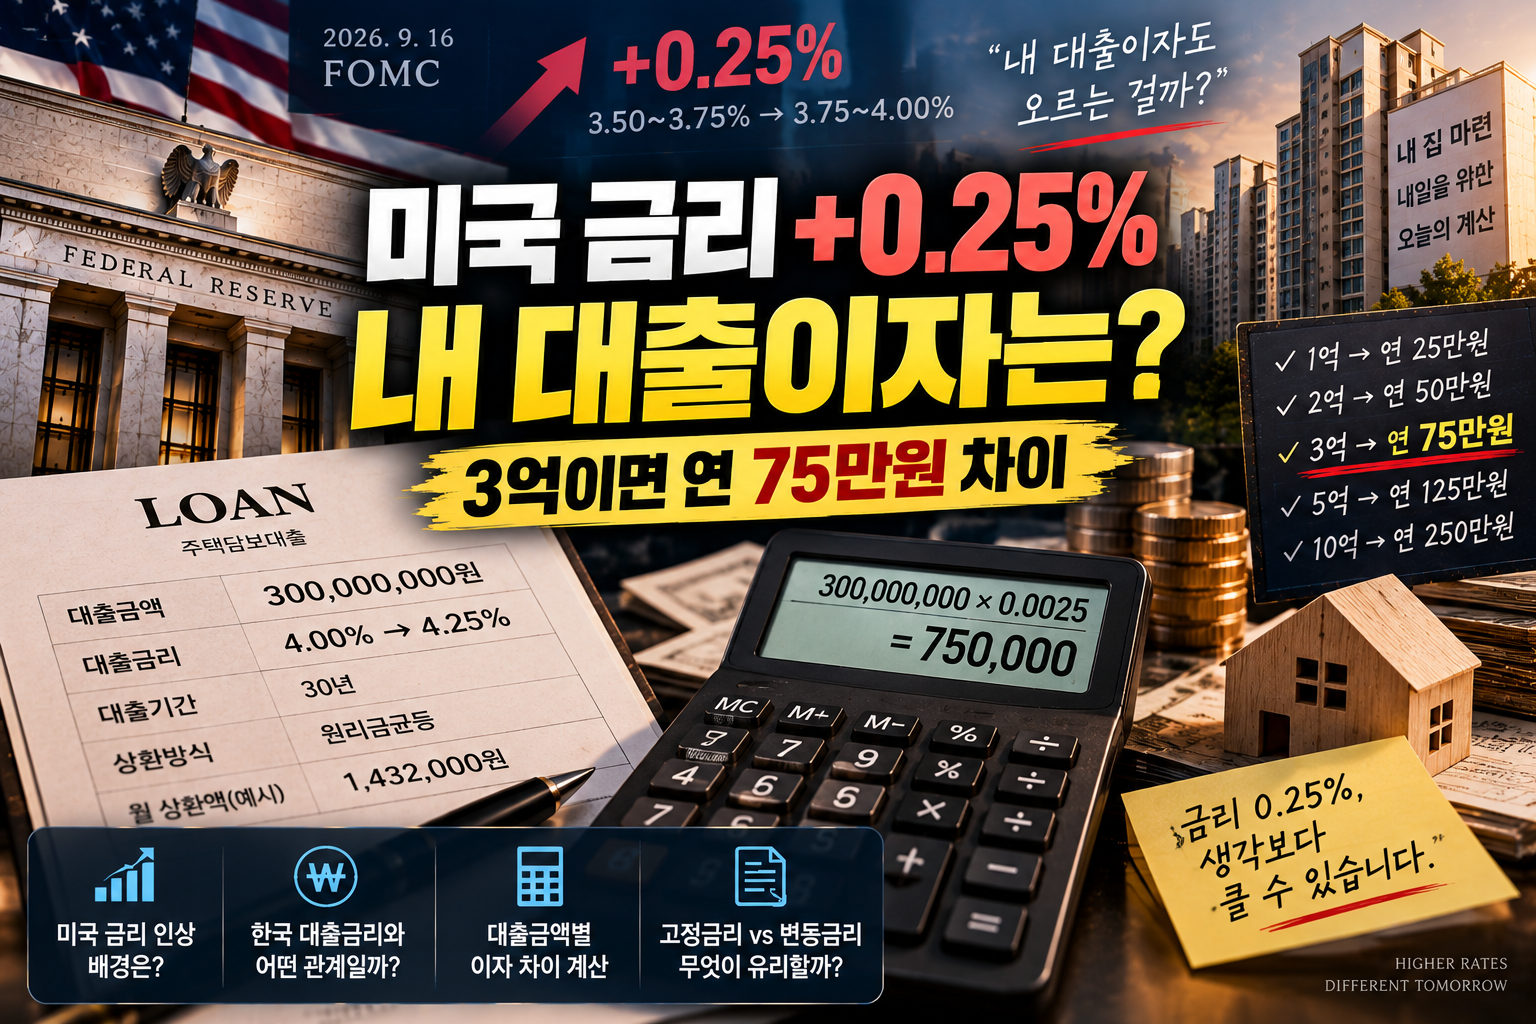
미국 금리 인상이 한국 대출금리에 미치는 영향|3억·5억 대출 이자 차이 계산
미국 연방준비제도가 2026년 9월 FOMC에서 기준금리를 0.25%포인트 인상해 3.75~4.00%로 높였다.
미국 금리가 인상될 때 한국의 대출자들이 궁금해하는 것이 있다.
“미국 금리가 0.25%포인트 올랐으니 내 주택담보대출 금리도 0.25%포인트 오르는 것일까?”
결론부터 말하면 그렇지 않다.
미국 기준금리와 한국 은행의 대출금리는 직접적으로 동일하게 움직이는 구조가 아니다.
미국 금리와 한국 대출금리는 어떻게 연결될까?
미국 금리가 상승하면 미국 국채금리와 달러, 글로벌 자금 흐름 등에 영향을 줄 수 있다.
이러한 변화는 원·달러 환율과 국내 채권시장 및 시장금리에도 영향을 줄 수 있다.
한국은행은 국내 물가, 성장률, 금융안정 등을 종합적으로 고려해 기준금리를 결정하며 대외 금융환경 역시 고려 요소가 될 수 있다.
국내 은행들은 기준금리뿐 아니라 자금조달 비용과 시장금리 등을 반영해 대출금리를 결정한다.
따라서 미국의 0.25%포인트 인상이 한국 대출금리의 0.25%포인트 인상으로 그대로 전달되는 것은 아니다.
금리 0.25%포인트 차이는 실제 얼마일까?
금리 차이에 따른 부담을 단순 계산해보자.
1억원의 대출에서 금리가 0.25%포인트 높아지면 연간 이자 차이는 약 25만원이다.
2억원은 약 50만원,
3억원은 약 75만원,
5억원은 약 125만원,
10억원은 약 250만원이다.
3억원 대출의 경우 연 75만원을 12개월로 나누면 월평균 약 6만2,500원이다.
5억원은 월평균 약 10만4천원 수준이다.
금리가 0.5%포인트 오른다면?
차이는 두 배가 된다.
3억원 대출은 단순 계산으로 연간 약 150만원,
5억원은 약 250만원,
10억원은 약 500만원의 이자 차이가 발생한다.
대출금이 클수록 작은 금리 변화도 가계에 상당한 부담으로 이어질 수 있는 이유다.
실제 월 상환액은 단순 계산과 다르다
위 금액은 금리 변화의 크기를 이해하기 위한 단순 계산이다.
실제 월 상환액은 대출기간과 상환방식에 따라 달라진다.
원리금균등상환과 원금균등상환의 월 납입액이 다르고, 만기일시상환 역시 계산 방법이 다르다.
또한 대출 잔액이 계속 감소하는 상품이라면 실제 추가 이자 부담도 달라진다.
고정금리와 변동금리의 차이
고정금리 대출은 약정한 기간 동안 금리가 고정된다.
따라서 미국이나 한국의 시장금리가 상승하더라도 기존 약정금리가 즉시 변경되지 않는다.
반면 변동금리는 일정한 주기에 따라 대출금리가 재산정된다.
국내 시장금리와 은행의 조달금리가 상승한다면 금리 재산정 시점에 영향을 받을 가능성이 있다.
따라서 금리 상승기에 대출자가 가장 먼저 확인할 것은 자신의 대출이 고정금리인지 변동금리인지다.
미국 금리를 계속 확인해야 하는 이유
미국 금리가 한국의 대출금리를 직접 결정하지는 않는다.
하지만 미국은 세계 최대 금융시장이고 달러는 주요 국제통화다.
따라서 미국 통화정책 변화는 글로벌 채권금리와 환율, 자금 이동에 영향을 미치고 이런 변화가 국내 금융시장으로 전달될 수 있다.
이 때문에 한국에서 대출을 이용하는 사람에게도 미국 FOMC가 완전히 남의 이야기는 아니다.
대출자가 확인해야 할 네 가지
금리 뉴스가 나올 때마다 대출을 갈아타는 등의 결정을 서두르기보다 자신의 대출 조건부터 확인하는 것이 중요하다.
첫째, 고정금리인지 변동금리인지 확인한다.
둘째, 다음 금리 재산정일을 확인한다.
셋째, 대출금리가 어떤 기준금리를 따라가는지 확인한다.
넷째, 현재 남아 있는 대출원금을 확인한다.
이 정보를 알고 있으면 시장금리가 변할 때 자신의 실제 부담이 얼마나 달라질 수 있는지 판단하기 쉬워진다.
결론
미국 연준이 기준금리를 0.25%포인트 인상했다고 한국의 주택담보대출 금리가 자동으로 같은 폭으로 상승하는 것은 아니다.
그러나 미국의 높은 금리가 장기간 유지되고 글로벌 채권금리와 달러가 강세를 보인다면 국내 금융시장에도 영향을 줄 수 있다.
특히 대출 규모가 큰 가계에서는 작은 금리 변화도 무시하기 어렵다.
3억원 대출에서 0.25%포인트의 금리 차이는 단순 계산으로 연 75만원이며, 5억원에서는 연 125만원이다.
따라서 미국 금리 뉴스가 나왔을 때 단순히 금리가 올랐다는 사실만 확인하기보다 자신의 대출 조건과 국내 시장금리 흐름을 함께 확인하는 것이 중요하다.
※ 본문의 대출 이자 계산은 이해를 돕기 위한 단순 계산이며 실제 납부액은 금융상품, 상환기간, 상환방식, 대출 잔액 및 금리산정 방식 등에 따라 달라질 수 있습니다.
'경제·금융 뉴스' 카테고리의 다른 글
| 미국 9월 PMI 발표 일정|비트코인·금리·나스닥에 미치는 영향 (2) | 2026.09.22 |
|---|---|
| 2026년 9월 한국 수출 78% 증가 이유|반도체 수출과 조업일수 효과 분석 (1) | 2026.09.21 |
| 2026년 9월 FOMC 결과 총정리|3.75~4.00% 금리 인상, 비트코인 다음 방향은? (0) | 2026.09.17 |
| 미국 CLARITY Act 결국 막혔다|비트코인·알트코인에는 무슨 의미일까? (0) | 2026.09.16 |
| FOMC 금리 발표 전 비트코인이 움직이는 이유|국채금리·달러가 보내는 신호 (0) | 2026.09.15 |